Las residencias de marca han dejado de ser un asunto urbano. Según las cifras de Knight Frank que recoge idealista, los proyectos situados en costa, resort, isla o montaña supondrán el 57% del mercado mundial en 2028. El contraste cuenta la historia entera: en 2016, las direcciones urbanas reunían más del 60% de la oferta.
El tamaño del fenómeno también crece. El sector superará los 1.000 desarrollos este año en 90 países, y la consultora prevé alrededor de 1.800 proyectos and more than 300.000 viviendas en un plazo de cinco años.
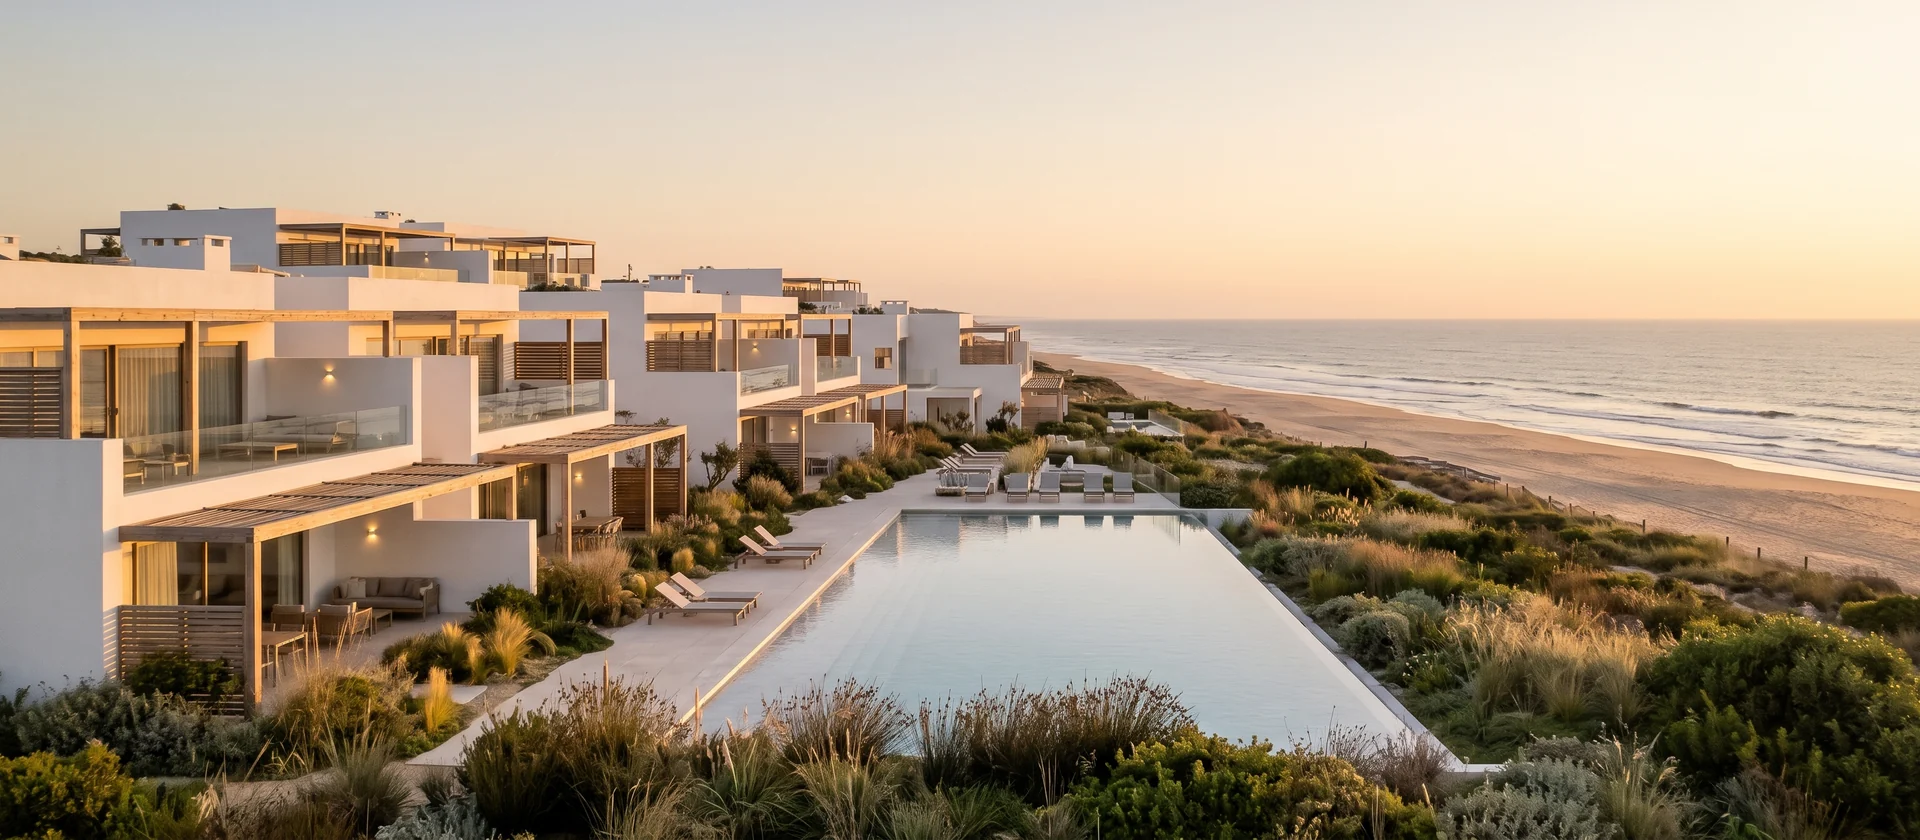
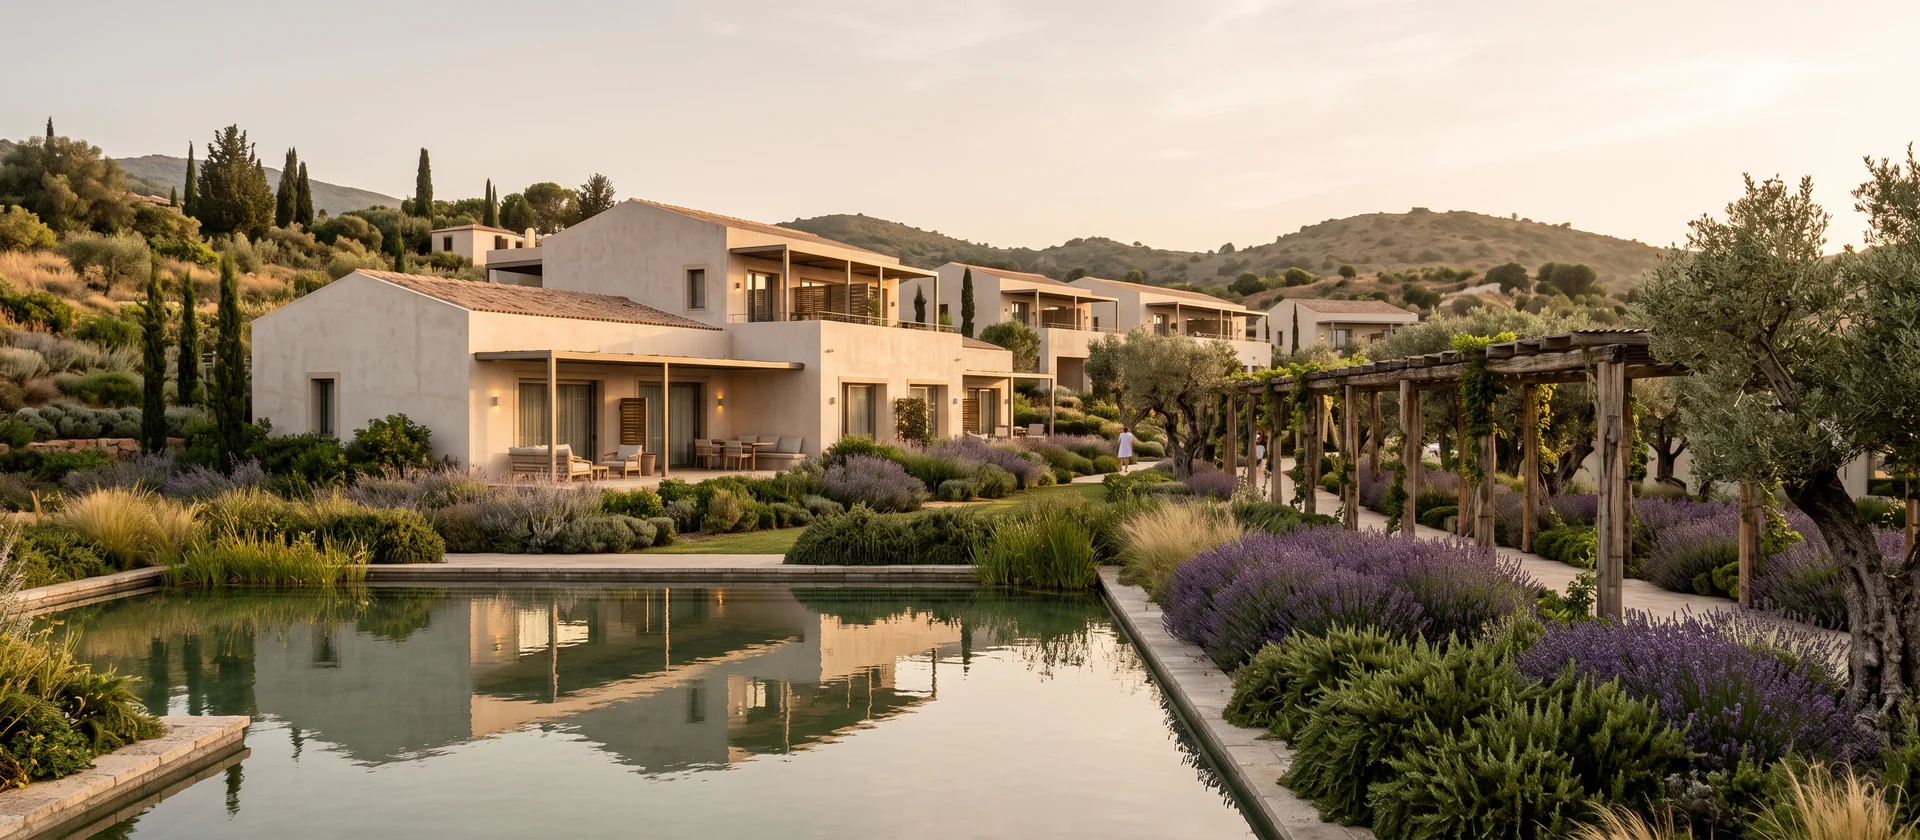
El ejemplo que elige la pieza es Salgados, entre Albufeira y Armação de Pêra, en el Algarve central. Allí Kronos Homes levanta dos promociones vecinas y de escalas distintas: el Westin Salgados Beach Resortwith 42 residencias y precios desde 675.000 euros para las de dos dormitorios, y las Marriott Residences Algarve Salgadoswith 54 residencias y entrada desde 350.000 euros en las de un dormitorio. Ambas con piscinas, restauración, spa, zonas ajardinadas y áreas de bienestar.
El entorno es parte del producto: una playa amplia, la reserva natural de la laguna de Salgados, campos de golf y, al lado, Galé para la vida cotidiana. El aeropuerto de Faro queda a menos de una hora en coche fuera de temporada alta. Alda Filipe, directora regional y socia de Kronos Homes, lo resume así: «Esta combinación de mayor movilidad y mayor apetito por propiedades de lujo en ubicaciones idílicas está impulsando el crecimiento del mercado de las residencias de marca».
Hay un detalle que conviene no pasar por alto, porque es el que conecta esto con nuestro sector. La pieza señala que la facilidad de acceso sostiene las escapadas cortas, las estancias largas de invierno y la posibilidad de meter la vivienda en un programa de alquiler gestionado cuando el propietario no la usa. Dicho de otro modo: detrás de cada una de estas 96 residencias hay un activo que, buena parte del año, funciona como Flexible Accommodation con alguien operándolo.
El dato del 57% resuelve además una tensión que arrastrábamos. A principios de octubre contábamos que Barnes situaba a Madrid al frente de su índice de ciudades para este producto, mientras en julio veíamos que el 90% de los proyectos españoles se concentraba en la Costa del Sol. No eran lecturas contradictorias: eran dos fases del mismo movimiento. La ciudad conserva el prestigio y el precio por metro; el litoral se está quedando con el volumen.
Y ahí aparece la consecuencia práctica. Una residencia de marca urbana se vende por la dirección y se usa poco; una costera se vende por el entorno y necesita llenarse muchos meses para que las cuotas de servicio tengan sentido. Eso convierte al operador en una pieza central, no en un adorno de la marca. Si el mercado se desplaza hacia la costa como anticipa Knight Frank, la pregunta que el comprador tendrá que hacer no será de qué cadena es el rótulo, sino quién gestiona el alquiler cuando él no está y con qué resultados.