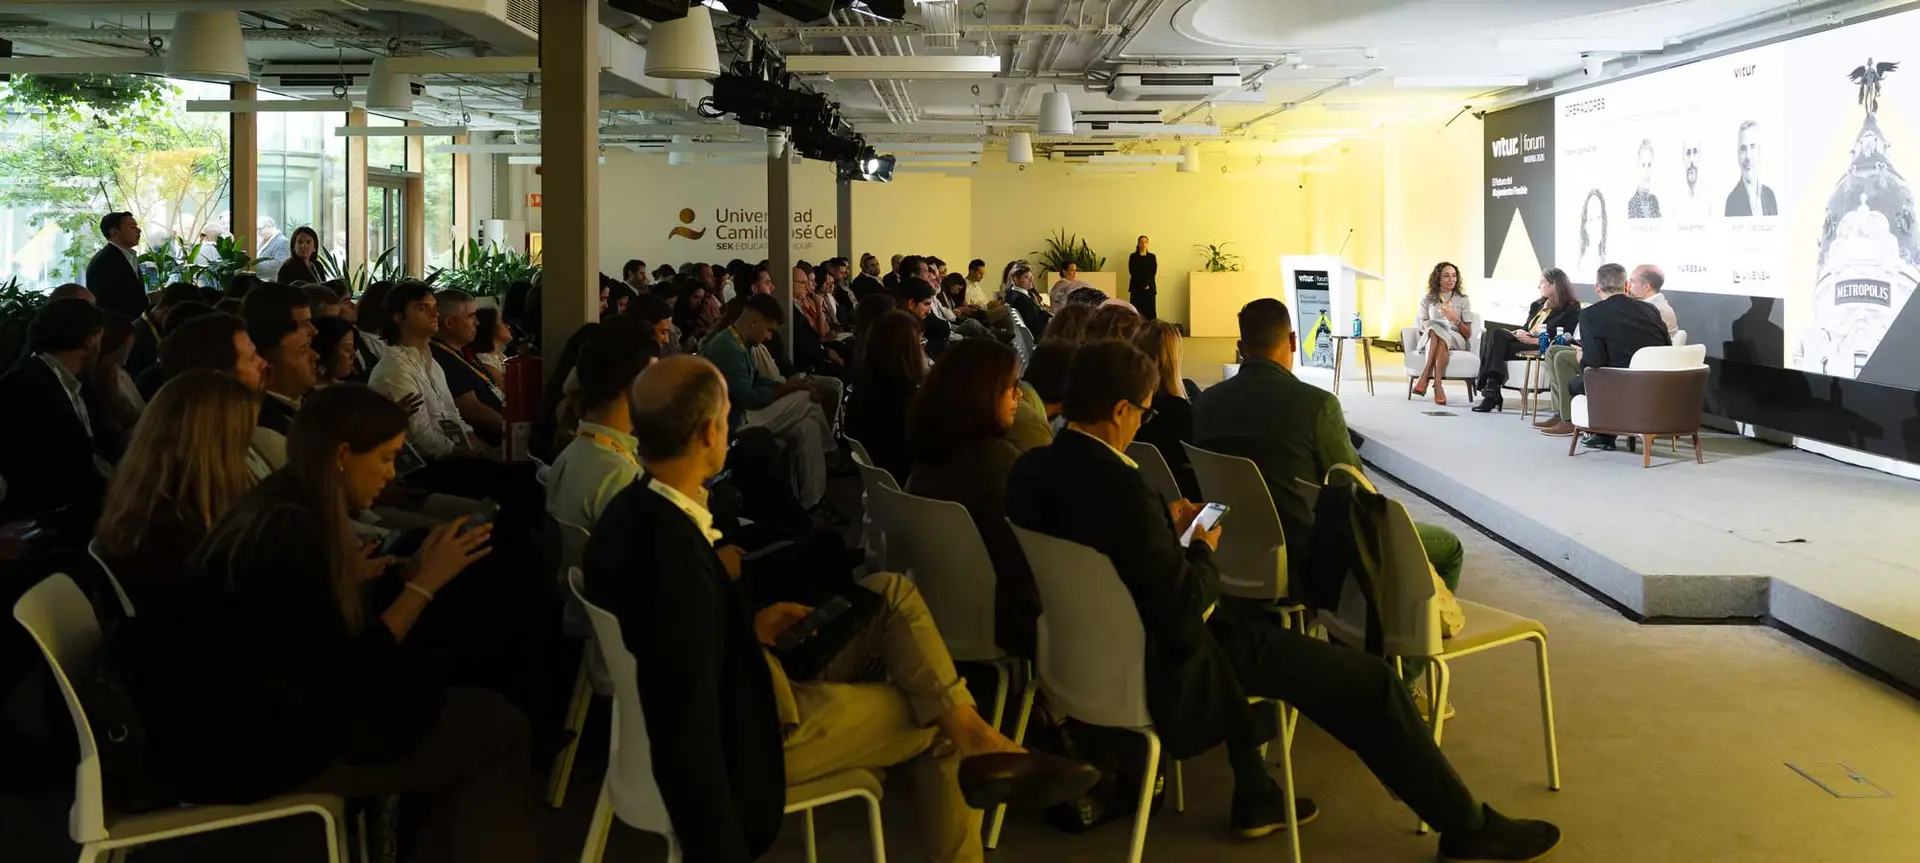
La jornada reunió a inversores, operadores, expertos y representantes institucionales para analizar la evolución del mercado, los nuevos perfiles de demanda y los desafíos que marcarán el futuro del Flex Living en Madrid y España.
El alojamiento flexible continúa avanzando hacia una etapa de mayor profesionalización, consolidación y exigencia operativa. La evolución de la demanda, el interés del capital, la necesidad de adaptar el producto a cada cliente y la incertidumbre regulatoria están redefiniendo las decisiones de inversión y gestión.
Estos fueron algunos de los principales asuntos abordados en Vitur Forum Madrid, el encuentro organizado por VITUR para reunir a los profesionales que están construyendo el presente y el futuro del alojamiento flexible.
A través de diferentes mesas de debate, los participantes analizaron las oportunidades de crecimiento del sector, los modelos de negocio, las estrategias operativas y las condiciones necesarias para consolidar un mercado cada vez más competitivo.
1. La inversión crece, pero la prudencia sigue presente
La evolución del mercado de inversión fue uno de los ejes de la jornada.
Según los datos compartidos durante el encuentro, la inversión en larga estancia alcanzó los 677 millones de euros en 2026, frente a los 648 millones registrados durante todo 2025. Madrid concentra el 85 % del volumen señalado.
Estas cifras apuntan a un mercado que continúa despertando el interés de los inversores, aunque las decisiones se toman en un contexto de mayor exigencia. El precio de entrada, la rentabilidad esperada y las posibilidades de salida siguen siendo factores determinantes para evaluar nuevas operaciones.
En la clausura, Carlos Pérez-Lanzac, fundador de VITUR, incidió en una idea fundamental: existe demanda y las perspectivas apuntan a que seguirá creciendo. El reto consiste en transformar esa demanda en oportunidades de inversión sostenibles, con precios y modelos de negocio que permitan generar valor a largo plazo.
La disponibilidad de capital, por tanto, no elimina la necesidad de analizar cuidadosamente cada activo. La selección de ubicaciones, la estructura financiera y la capacidad de generar rentabilidad continúan siendo elementos decisivos.
2. Un mercado con distintos clientes y modelos de demanda
Uno de los mensajes más relevantes del encuentro fue que el alojamiento flexible no responde a un único perfil de cliente.
La demanda varía según el tipo de activo, su ubicación, el periodo de estancia y las necesidades de quienes lo utilizan. Esta diversidad obliga a los operadores a definir con precisión su producto y su estrategia comercial.
En el segmento de media estancia, el cliente nacional adquiere especial relevancia, con necesidades vinculadas a diferentes momentos de su vida personal y profesional. En el alojamiento orientado al estudiante, por su parte, destaca el peso de la demanda internacional.
También se puso de manifiesto la relación entre las residencias de estudiantes y el Flex Living: parte de la demanda de alojamiento estudiantil que no encuentra plaza en el producto PBSA puede desplazarse hacia soluciones flexibles.
Esta convivencia entre segmentos abre oportunidades, pero también exige entender las particularidades de cada público. No todos los clientes buscan lo mismo ni necesitan los mismos servicios, y esa diferencia debe reflejarse en la propuesta de valor de cada activo.
La conclusión es clara: definir correctamente al cliente es el primer paso para diseñar un producto competitivo.
3. El diseño del activo debe responder a su uso y a su rentabilidad
El diseño y la definición del producto fueron otros de los grandes temas de debate.
Los operadores coincidieron en la importancia de adaptar los espacios al uso previsto, evitando decisiones que puedan comprometer la eficiencia del activo a largo plazo.
Una mala decisión de diseño no repercute únicamente en la inversión inicial. También puede traducirse en mayores costes operativos, limitaciones en la gestión y una experiencia menos satisfactoria para el residente.
Por ello, la definición del producto debe abordarse desde una perspectiva integral, conectando las características del espacio con el perfil de demanda, el modelo operativo y los objetivos de rentabilidad.
Durante las conversaciones se identificaron tres palancas especialmente relevantes:
- El servicio al residente, como elemento diferenciador de la experiencia.
- La tecnología, como herramienta para mejorar la eficiencia de la operación.
- El diseño de las habitaciones, adaptado a las necesidades reales del cliente y al posicionamiento del activo.
El reto para los operadores y gestores consiste en encontrar el equilibrio entre inversión, funcionalidad, diferenciación y costes futuros.
4. La inteligencia artificial empieza por transformar la operativa
La tecnología también ocupó un lugar destacado en Vitur Forum Madrid, especialmente en el debate sobre cómo la inteligencia artificial puede redefinir las herramientas de gestión de los operadores.
Las perspectivas compartidas apuntaron a una primera fase de adopción centrada en los procesos internos y en las tareas del día a día. La automatización y la mejora de los flujos de trabajo pueden contribuir a optimizar la gestión y facilitar modelos operativos más eficientes.
Sin embargo, la transformación tecnológica no implica necesariamente que toda la experiencia del huésped deba cambiar de forma radical.
Los participantes señalaron que el componente humano seguirá teniendo un papel relevante en determinados momentos del customer journey. La oportunidad está en utilizar la tecnología para mejorar la eficiencia sin perder la cercanía y la calidad del servicio.
Para el alojamiento flexible, la cuestión no es únicamente incorporar nuevas herramientas, sino identificar dónde aportan valor real y cómo integrarlas en una operación coherente.
5. La seguridad jurídica, condición para consolidar el sector
La regulación fue uno de los asuntos más sensibles de la jornada.
Los participantes coincidieron en que disponer de un marco jurídico claro y estable resulta fundamental para facilitar la inversión, dar seguridad a los operadores y permitir que los distintos modelos de alojamiento flexible se desarrollen de manera ordenada.
La incertidumbre generada tras el último real decreto-ley se señaló como un factor que ha frenado operaciones y dificultado la firma de contratos.
En este contexto, el diálogo entre administraciones y sector privado adquiere especial importancia. La evolución normativa condiciona la planificación de nuevos proyectos, la financiación y la viabilidad de determinadas operaciones.
Carlos Pérez-Lanzac apuntó, además, que los distintos destinos pueden evolucionar a velocidades diferentes en función de cómo se concrete la regulación en cada ciudad.
Esta realidad obliga a analizar cada mercado atendiendo a sus particularidades y a incorporar la variable regulatoria desde las primeras fases de cualquier proyecto.
La seguridad jurídica no es, por tanto, un elemento accesorio: es una de las condiciones necesarias para que el sector pueda seguir profesionalizándose y atrayendo inversión a largo plazo.
6. Escalar el negocio sin perder la singularidad de cada activo
La consolidación del mercado y la escalabilidad de los modelos operativos completaron los principales ejes de debate.
Los operadores identifican una tendencia hacia una mayor agregación de activos y una participación creciente de grupos hoteleros. Este movimiento plantea nuevas oportunidades para desarrollar marcas, optimizar procesos y construir estructuras de gestión más eficientes.
Sin embargo, crecer no consiste únicamente en incorporar más edificios a una cartera.
La escalabilidad también depende de la capacidad de replicar procesos, reducir la complejidad operativa y aprovechar el conocimiento adquirido en cada nueva incorporación. El objetivo es que gestionar el vigésimo activo resulte más sencillo que gestionar el primero.
Todo ello sin perder la identidad de cada edificio ni ignorar las particularidades de su mercado.
Madrid continúa concentrando una parte importante del volumen de actividad, mientras que la elección de nuevas ubicaciones dependerá de la madurez de cada destino y de las oportunidades que ofrezca.
La ventaja competitiva estará en desarrollar modelos suficientemente sólidos para crecer, pero también lo bastante flexibles para adaptarse a cada activo y a cada cliente.
Un sector con oportunidades que exige decisiones cada vez más precisas
Las conclusiones de Vitur Forum Madrid dibujan un escenario de oportunidades, pero también de mayores exigencias para todos los agentes del alojamiento flexible.
El crecimiento de la demanda y el interés inversor conviven con la necesidad de ajustar los precios de entrada, definir mejor el producto, controlar los costes y desarrollar operaciones más eficientes.
A ello se suman dos factores decisivos para el futuro del sector: la incorporación inteligente de la tecnología y la existencia de un marco regulatorio que aporte estabilidad y confianza.
El alojamiento flexible avanza hacia una etapa en la que la profesionalización será determinante. Comprender al cliente, invertir con criterio, diseñar activos adecuados a su uso y construir modelos operativos escalables serán aspectos fundamentales para competir.
Desde VITUR, seguiremos impulsando espacios de encuentro y diálogo que permitan compartir conocimiento, conectar a los principales actores del mercado y contribuir al desarrollo del alojamiento flexible.