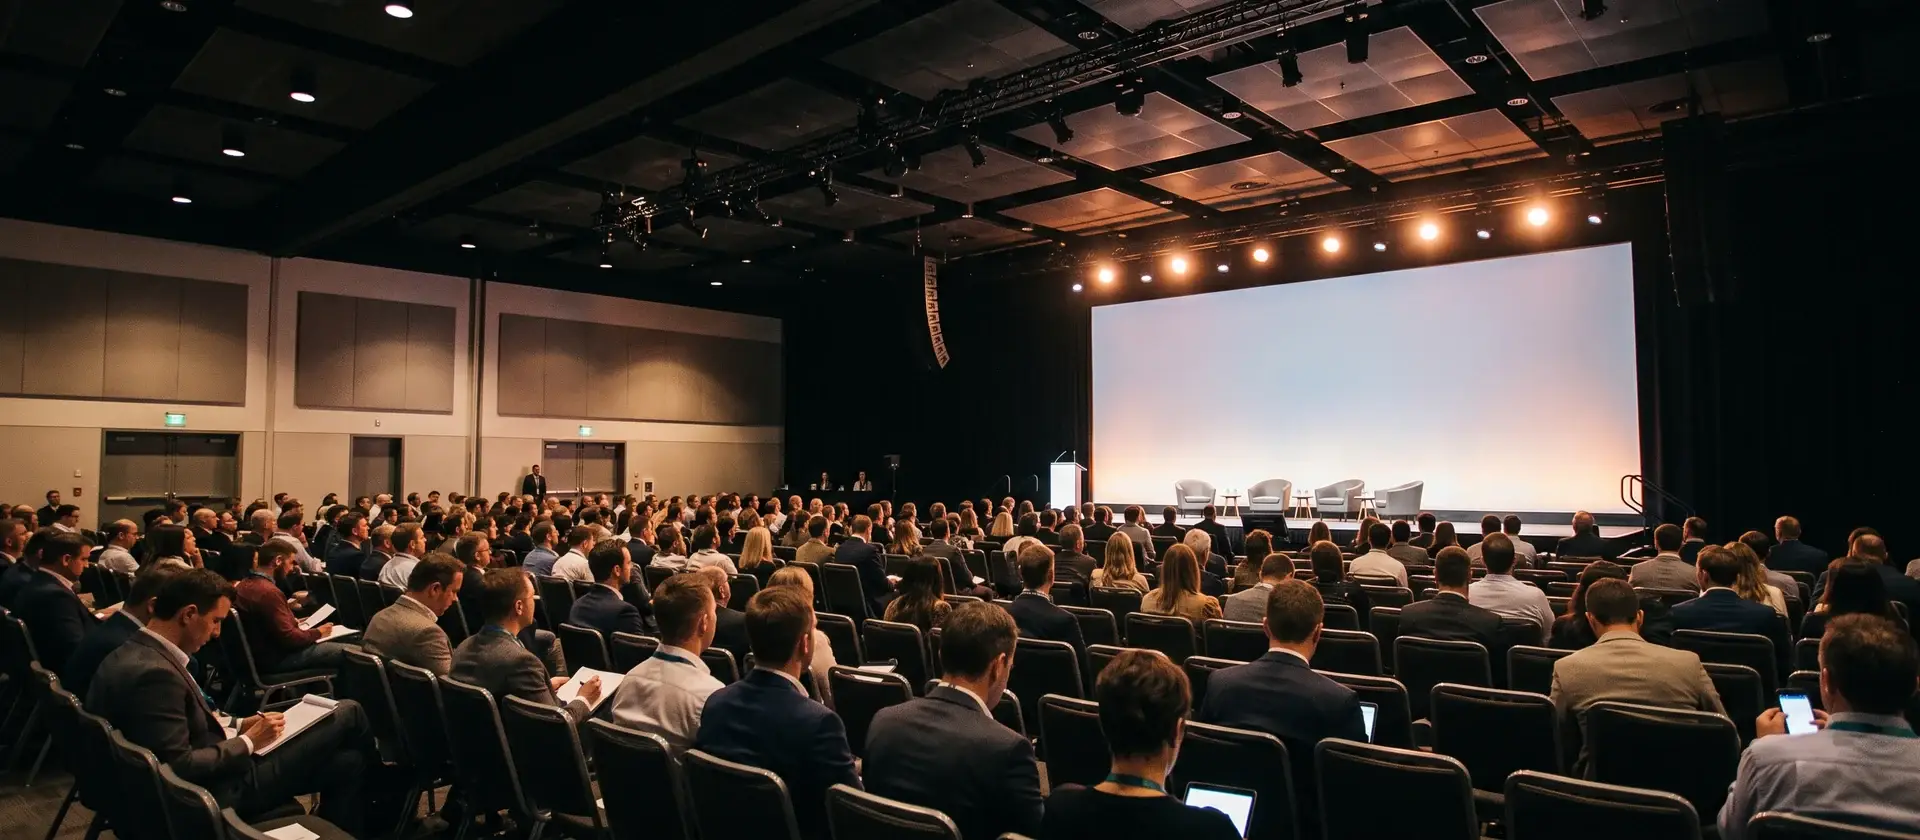
Brains Real Estate News recogió los datos que Savills presentó en Vitur Forum Madrid 2026, el encuentro que reunió a más de 300 profesionales el pasado 15 de octubre: la inversión en Flexible Accommodation de media estancia acumula 677 millones de euros en lo que va de año, por encima de los 648 millones de todo 2025. Madrid concentra el 85% de ese volumen.
Conviene encajar la cifra con la que publicábamos el jueves. Los 811,7 millones que entonces recogíamos abarcan todo el alojamiento extrahotelero, corta estancia incluida; estos 677 miden solo la media estancia. No se contradicen: miden cosas distintas del mismo mercado.
El dato con más recorrido es otro. Los activos ya estabilizados representaban el 7% del volumen en 2024, el 30% en 2025 y el 36% este año. Es el segundo informe en una semana que apunta a lo mismo: empieza a haber producto en funcionamiento que cambia de manos, y con él las referencias de precio que el inversor necesita. Los fondos aportan el 59% del volumen analizado y los promotores el 41%.
Esa falta de referencias es, precisamente, lo que más preocupa a quien tiene que salir. Sin suficientes operaciones cerradas resulta difícil fijar precios fiables, y a eso se suma un detalle muy práctico que se discutió en el foro: aunque la banca ofrezca financiación por el 65% del valor del activo, el importe efectivo se queda entre el 55% y el 58% una vez pasa por la tasación. La diferencia la pone el inversor de su bolsillo.
También se habló de hacia dónde va la industria. Los operadores anticipan concentración, con compañías mayores y menos firmas locales, algunos promotores sitúan el tamaño ideal del edificio entre 200 y 500 unidades y se da por hecha la entrada de grupos hoteleros. Carlos Pérez-Lanzac, fundador de Vitur, lo resumió en la clausura: «Hay demanda y va a seguir creciendo», pero «lo que hoy pesa más de lo deseable es la gobernanza y la normativa». Sobre los últimos meses fue más gráfico: «Los cambios normativos han sido una montaña rusa y creo que será el cuello de botella».
La edición estrenó panel de fiscalidad, con el IVA y el IBI sobre la mesa. Y el representante de la Comisión Europea aclaró que el reglamento de vivienda asequible presentado en septiembre, aún en negociación, no prohíbe los apartamentos turísticos ni obliga a restringir: fija un marco común, exige datos oficiales, zonas declaradas tensionadas y proporcionalidad, y contempla de forma preliminar fórmulas como el coliving y el producto flexible. Es lo mismo que contábamos al analizar el texto presentado, y viene bien oírlo de su propia voz.
Desde la Community of Madrid, donde más de 100.000 personas al año necesitan alojarse temporalmente, María José Piccio-Marchetti, directora general de Vivienda y Rehabilitación, definió así el papel de la Administración durante su intervención en el foro: «Escuchar y comprender al sector privado, compartir conocimiento y ser un facilitador».
Puestos a quedarse con una idea, la de la financiación es la más accionable. Entre el 65% nominal y el 58% real hay siete puntos de capital propio que nadie había presupuestado, y eso encarece el proyecto sin que cambie el precio del suelo ni la ocupación. Mientras no haya operaciones suficientes para que las tasaciones se apoyen en comparables de verdad, la brecha seguirá ahí. Los 677 millones dicen que el capital quiere entrar; la brecha dice cuánto le cuesta hacerlo.
Lee la noticia completa en Brains Real Estate News aquí: El flex living supera en 2026 la inversión de todo 2025 y sitúa la regulación como su principal freno.