Más Allá de los Hoteles: ¿Quién Está Redefiniendo el Lujo en el Mercado de las Branded Residences?

El concepto de branded residence, esa fusión de hogar y servicio hotelero de élite, ha sido durante mucho tiempo el coto privado de las grandes cadenas de lujo. Sin embargo, el panorama está cambiando drásticamente. Estamos presenciando una irrupción significativa de actores no hoteleros que están incursionando en este lucrativo segmento, aportando una perspectiva fresca y desafiando el statu quo.

Ya no es inusual ver nombres asociados a la moda, el diseño de automóviles o la alta cocina compitiendo por un espacio en el mercado de las residencias de marca. Marcas globales como Giorgio Armani, Versace, Porsche Design o Aston Martin, e incluso grupos de restauración de renombre como Nobu, están extendiendo su universo de lujo a propiedades inmobiliarias.

¿Qué impulsa esta convergencia? La respuesta es multifactorial. Por un lado, los desarrolladores inmobiliarios están en una búsqueda constante de propuestas de valor únicas (USPs) que les permitan diferenciar sus proyectos en un mercado competitivo. La asociación con una marca no hotelera de prestigio puede ofrecer una estética distintiva, una narrativa de estilo de vida particular y un atractivo comercial que va más allá de la oferta tradicional de un sello hotelero. A menudo, estas alianzas permiten una mayor flexibilidad en el diseño y evitan algunas de las estrictas directrices de marca y las altas comisiones que suelen imponer las cadenas hoteleras convencionales.

Para estas marcas no hoteleras, incursionar en el sector inmobiliario de lujo representa una extensión natural de su universo y una estrategia de diversificación. Les permite capitalizar el valor de su marca y su reputación consolidada para acceder a un nuevo flujo de ingresos, mientras fortalecen su posicionamiento como referentes de estilo de vida y exclusividad.

Esta evolución está enriqueciendo la oferta de Alojamiento Flexible de alta gama. Aunque las branded residences suelen implicar la propiedad de una unidad, muchas de ellas ofrecen la posibilidad de integrarse en programas de alquiler gestionados, permitiendo a los propietarios monetizar su inversión cuando no la ocupan, y a los huéspedes disfrutar de una experiencia residencial con servicios hoteleros de lujo.

El impacto de esta tendencia es considerable. Se prevé una mayor diversidad de opciones para el comprador de lujo, que ahora podrá elegir una residencia que no solo ofrezca servicios de élite, sino que también refleje una afinidad directa con su estilo de vida o sus pasiones, sea por el diseño de un coche de alta gama o la estética de una casa de moda. Al mismo tiempo, introduce un nuevo nivel de competencia para las cadenas hoteleras establecidas, que deberán innovar y adaptar sus propias ofertas para mantener su relevancia.

El mercado de las branded residences está mutando, abriendo sus puertas a una creatividad sin precedentes y redefiniendo lo que significa vivir con lujo y exclusividad. Este es un capítulo fascinante en la evolución del Alojamiento Flexible y del lujo inmobiliario.
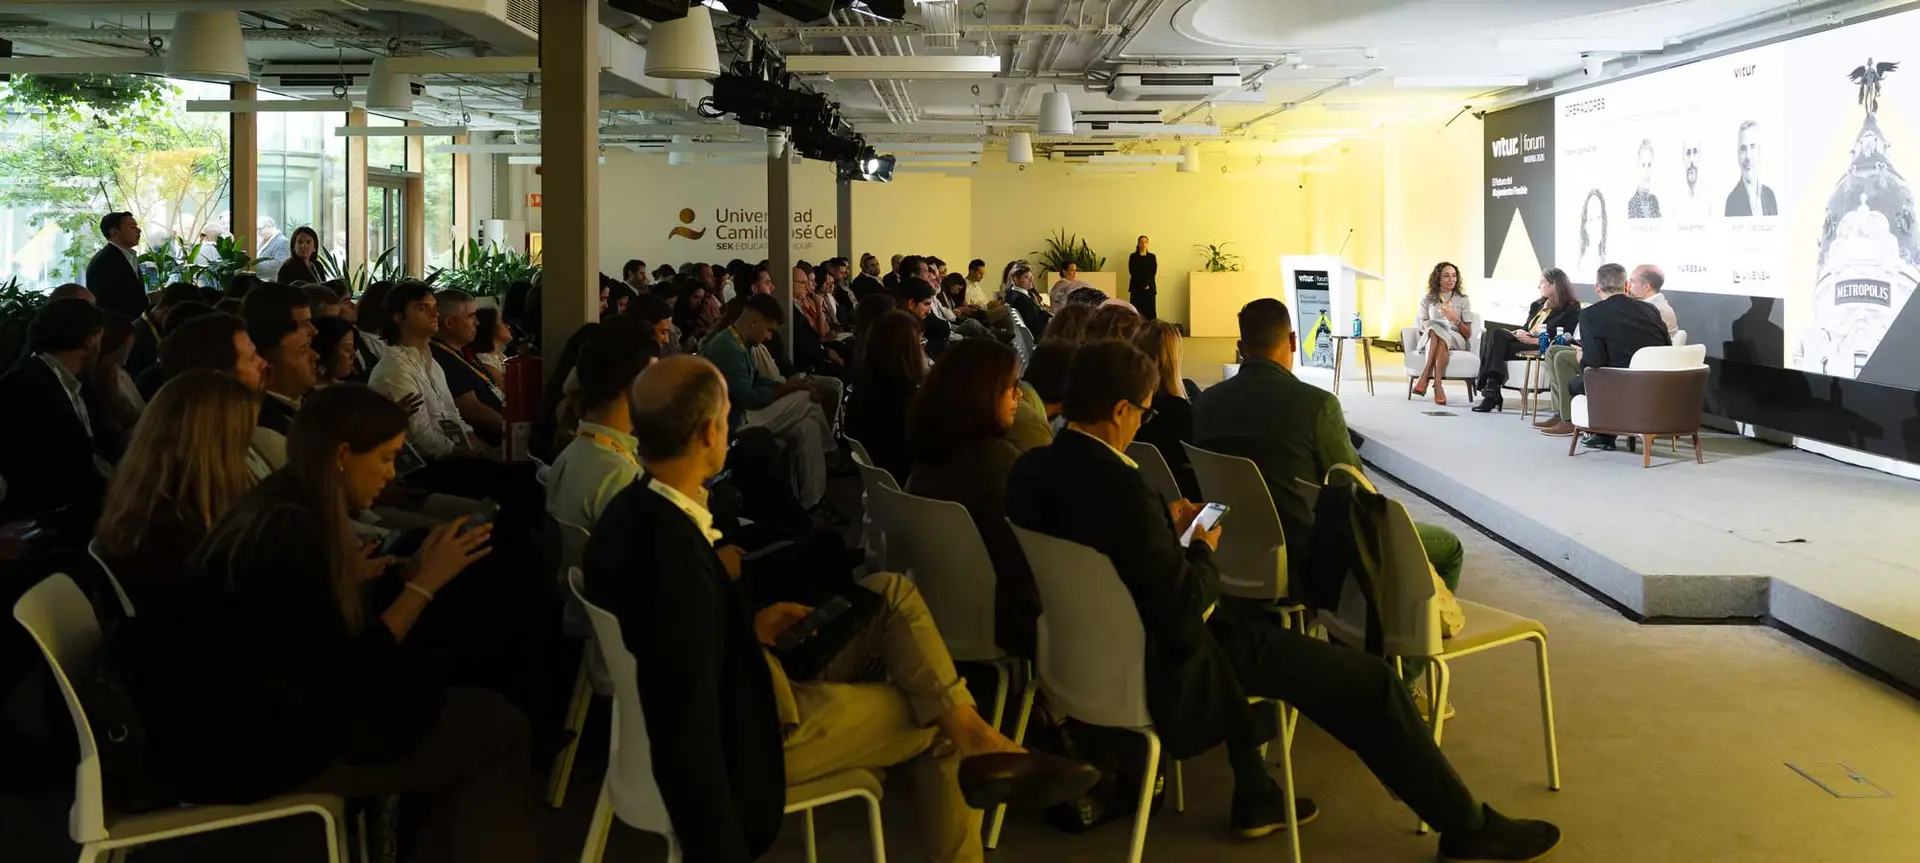
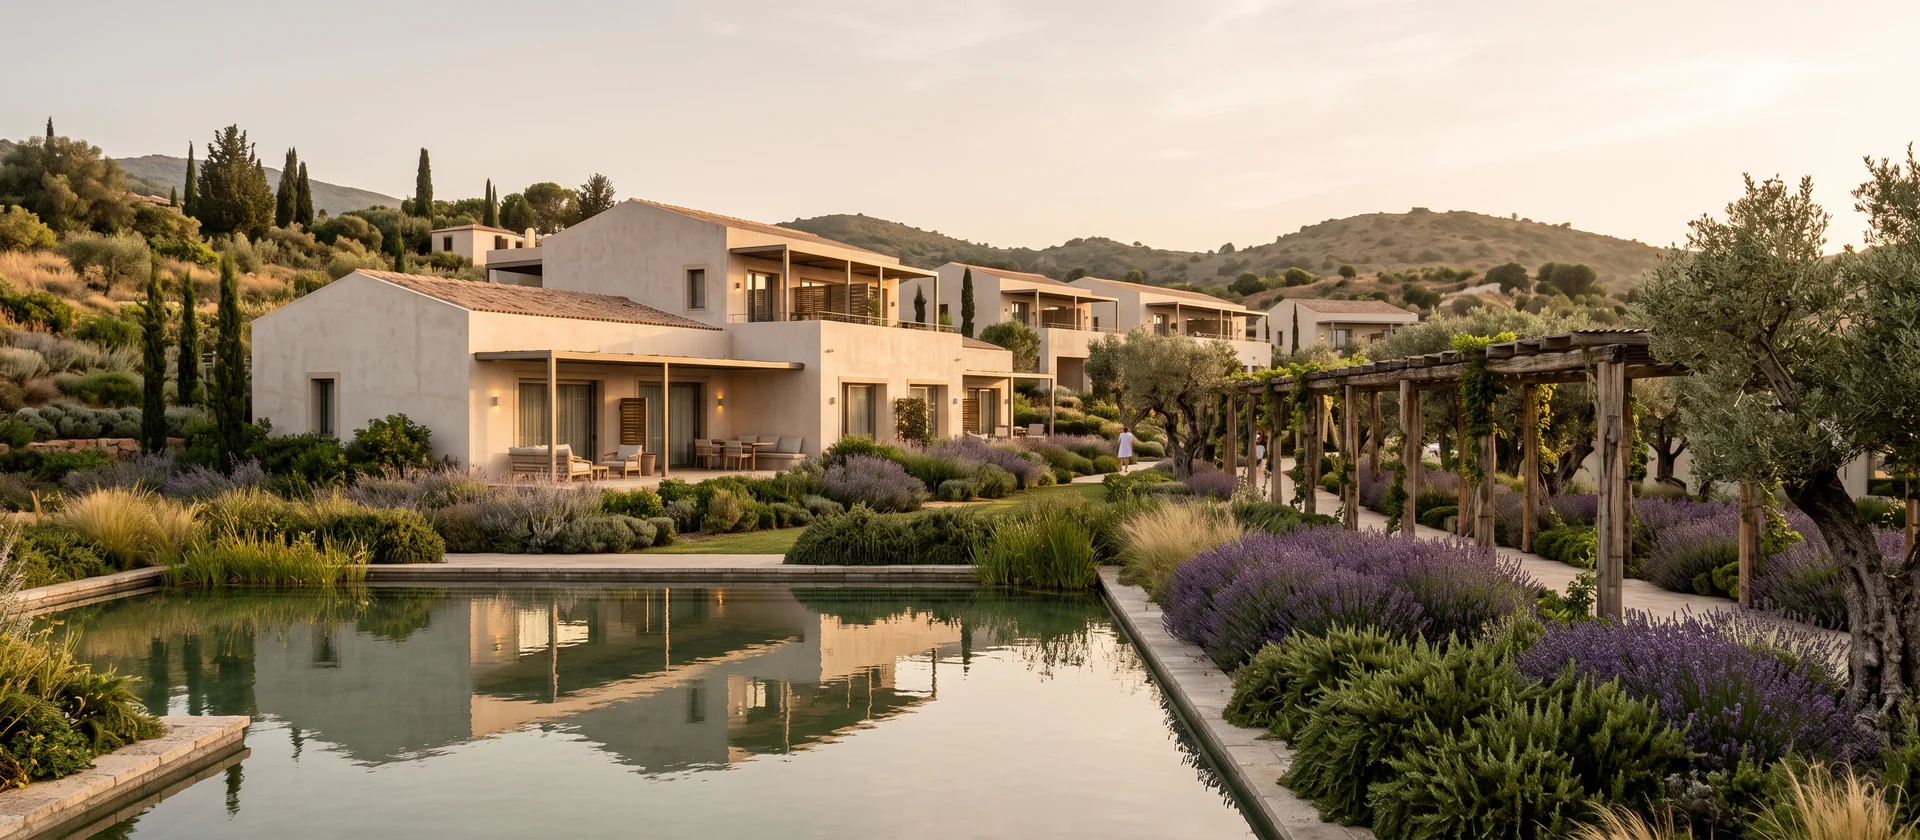
El próximo evento de Vitur se celebrará en Sevilla el 26 de noviembre, y será de nuevo el punto de encuentro para que operadores, inversores y empresas del sector impulsen su negocio, establezcan alianzas estratégicas con los distintos agentes implicados y accedan a toda la actualidad, tendencias y oportunidades del sector de la mano de ponentes y empresas referentes.

Seguir leyendo

Vitur Forum Madrid analiza las claves del alojamiento flexible: inversión, rentabilidad, tecnología y regulación
Complejo residencial de baja altura entre jardines mediterráneos con zonas comunes al aire libre, imagen ilustrativa del formato de Senior Living en la Costa del Sol
Eurofund Traslada su Manual de Centros Comerciales al Senior Living: Dos Suelos en la Costa del Sol y Tres Años de Trámites
La gestora que dirige Ion Saralegui, con 1.900 millones bajo gestión y los centros comerciales como negocio principal, prepara sus primeros resorts para mayores en Málaga con la marca Luana. Su tesis es que operar un coliving o un centro comercial exige lo mismo: gente que quiera quedarse.
Campus urbano de edificios contemporáneos con una residencia de estudiantes en primer término y oficinas en construcción al fondo, imagen ilustrativa
Metrovacesa Entrega sus Primeras 585 Camas de Estudiante en Oria y Avanza al 75% las 519 Unidades Flexibles
La promotora cotizada ha entregado en septiembre un edificio de 585 habitaciones para estudiantes en su campus madrileño y avanza el de 519 unidades de Alojamiento Flexible. Suma además 360 unidades de coliving en Sevilla y Valencia, mientras sus ingresos crecen un 75% hasta 465 millones.
Sala de un encuentro profesional del sector inmobiliario con sillas ocupadas y un escenario iluminado al fondo, imagen ilustrativa de Vitur Forum Madrid
El Alojamiento Flexible ya Ha Captado 677 Millones, Más que en Todo el Año Pasado, y el 85% se Queda en Madrid
Los datos que Savills presentó en Vitur Forum Madrid sitúan la inversión de media estancia en 677 millones, por encima de los 648 de todo el año pasado. Los activos ya estabilizados pasan del 7% del volumen en 2024 al 36% este año, y la tasación aprieta la financiación real.
Suite contemporánea de un apartahotel con cocina integrada, zona de estar y luz natural, imagen ilustrativa del modelo de Alojamiento Flexible de gestión digital
Limehome Apunta a 25.000 Unidades Contratadas en 2030 y Tiene Otras 2.500 ya Firmadas para España
El operador alemán gestiona más de 1.000 unidades en España y prevé sumar entre 600 y 1.000 más este año. Su cofundador insiste en que el objetivo no es abrir deprisa sino elegir bien, con edificios ajenos reconvertidos y propietarios institucionales que le ceden la explotación.
Estudio compacto contemporáneo con cama, zona de trabajo y cocina integrada en poco espacio, con luz natural, imagen ilustrativa del formato de Alojamiento Flexible
Europa Mide el «Hotelised Living» por Metro y no por Habitación: 18 Metros Cuadrados Como Punto Dulce del Producto
Inversores y operadores reunidos en Mánchester debatieron cómo se analiza un producto que ya no es hotel ni vivienda. Las estancias medias van de noche y media a cuatro y media, las unidades bajan a 16 metros cuadrados y la rentabilidad se mide por metro, una métrica que el debate español todavía no usa.