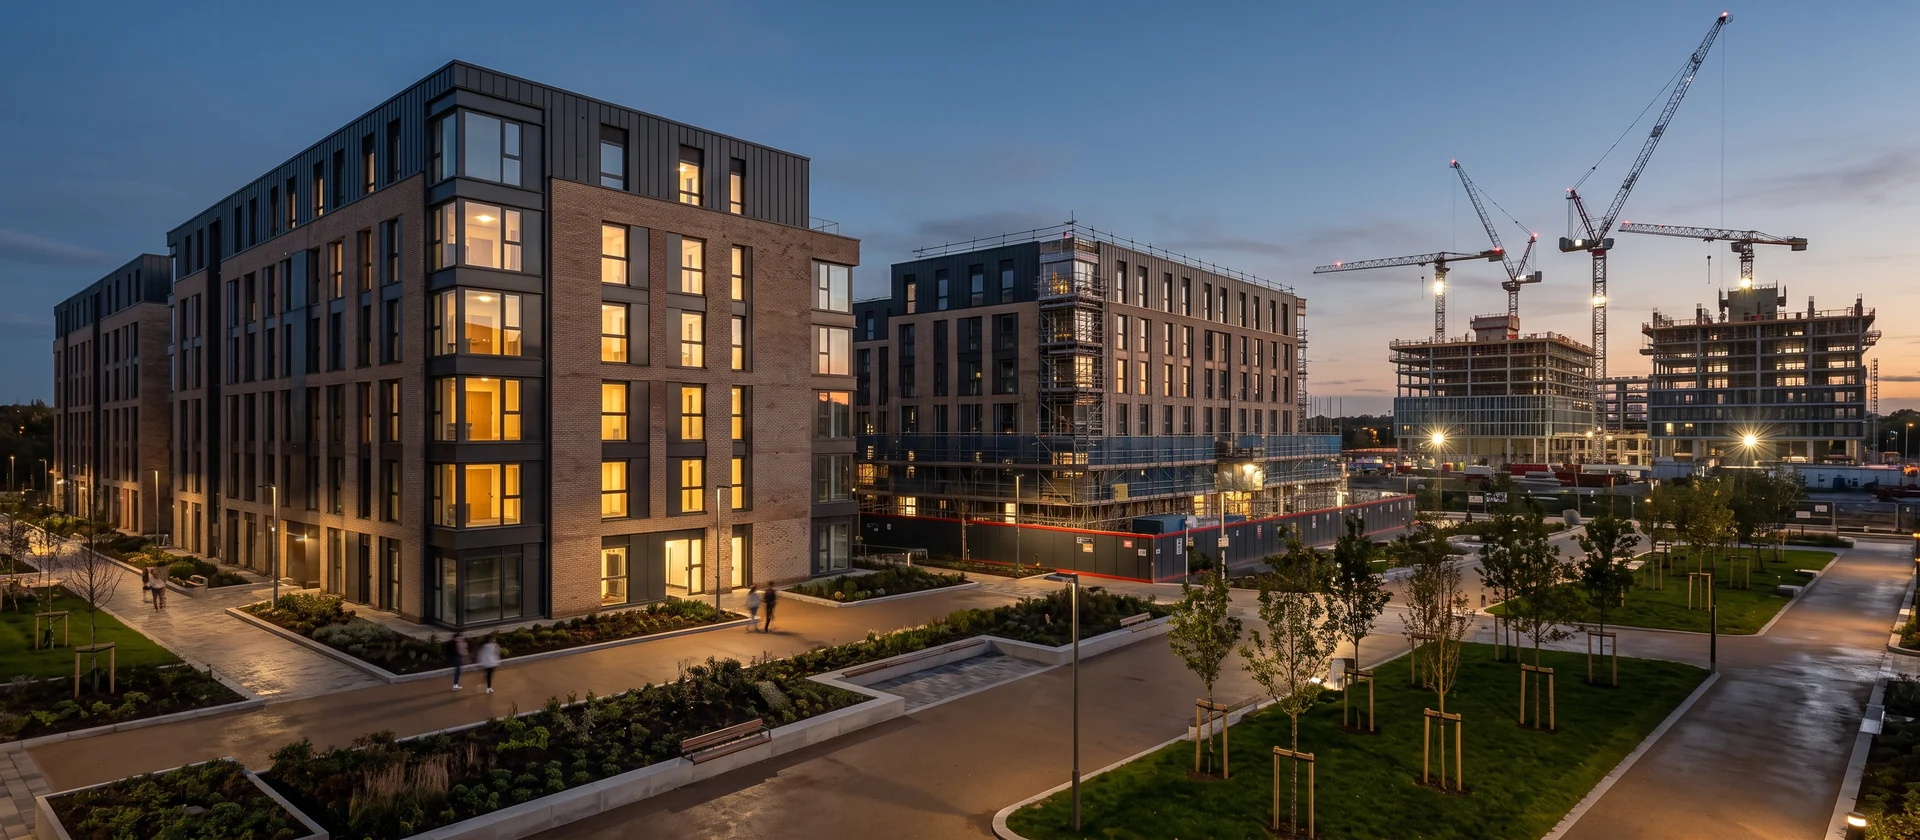
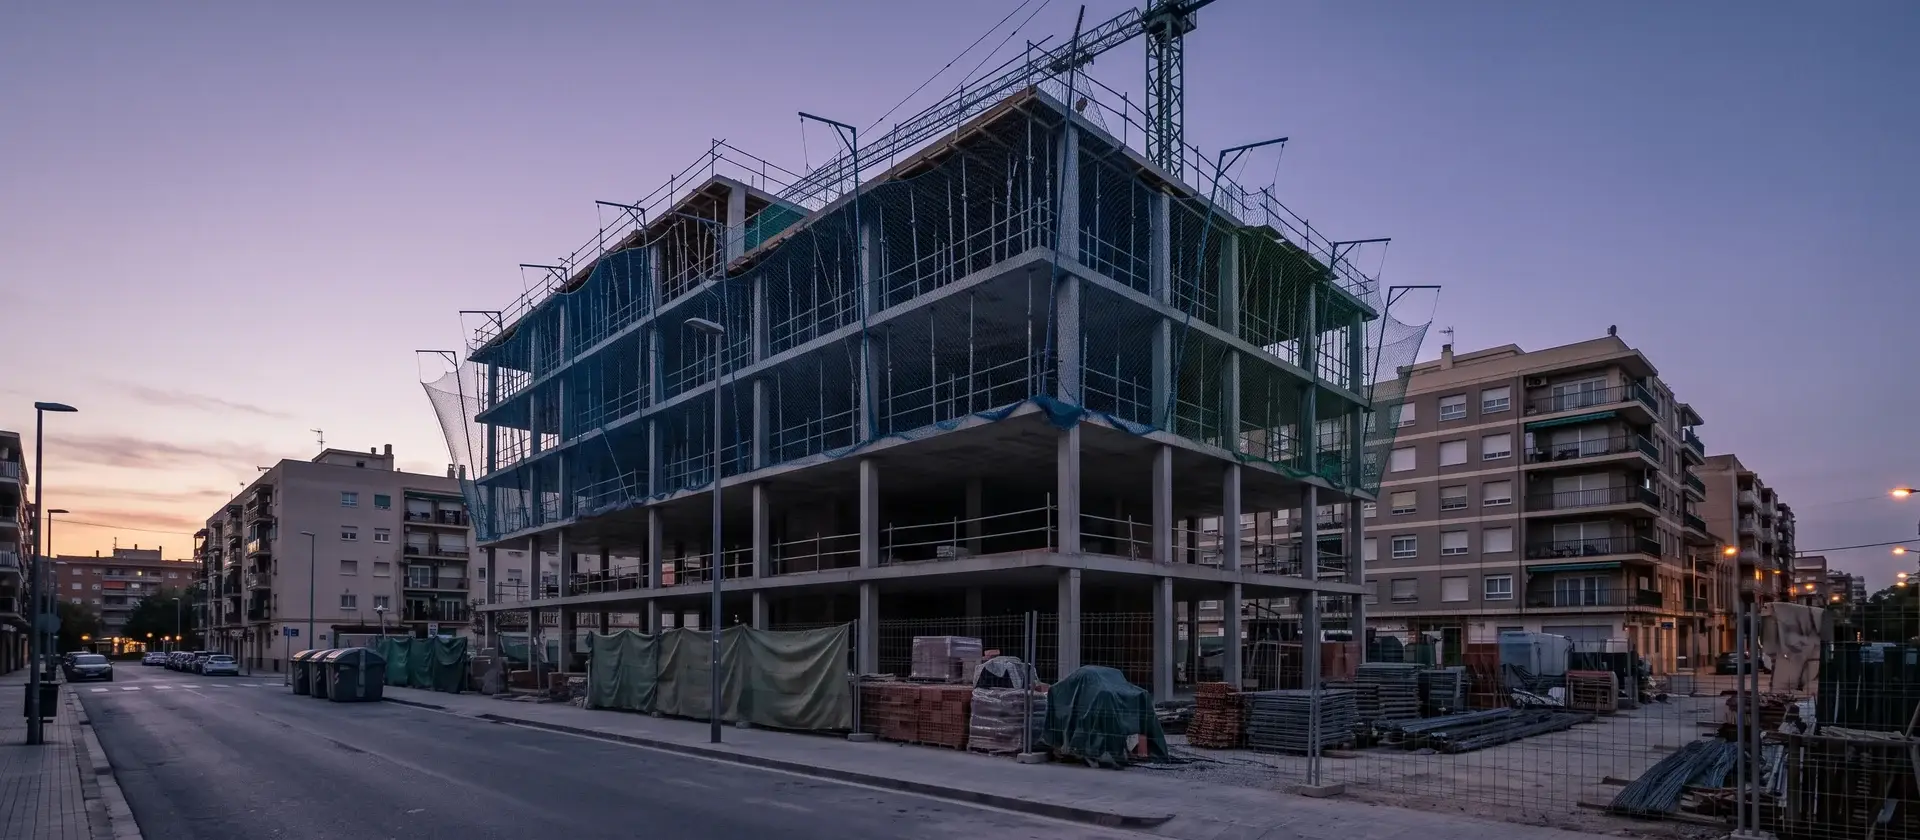
Metrovacesa ha entregado en septiembre el primer edificio de su Oria Innovation Campus, en Madrid: una residencia de estudiantes de 585 habitaciones. En el mismo complejo, el edificio de Alojamiento Flexible, con 519 unidades, avanza al 75% de ejecución, y los dos de oficinas, con 48.000 metros cuadrados alquilables, están al 18%.
No es el único movimiento de la promotora fuera de la vivienda en venta. Ha incorporado suelo para 360 unidades repartidas en dos proyectos de coliving en Sevilla y Valencia que desarrolla junto a Santander Alternative Investments, con una participación del 10%, además de suelo para 367 viviendas protegidas en Granada obtenido por permuta.
El contexto financiero ayuda a entender la apuesta. La compañía cerró los nueve primeros meses con 465 millones de euros de ingresos, un 75% más que un año antes, con 411 millones procedentes de la promoción residencial y 54,2 de la venta de suelo. Entregó 1.172 viviendas a un precio medio de 350.000 euros, elevó el margen bruto al 27,4% y acumula una cartera de preventas de 2.851 unidades valorada en 1.052 millones. «Los resultados de los nueve primeros meses reflejan la capacidad de Metrovacesa para ejecutar su cartera y mejorar la rentabilidad del negocio promotor», resume su consejero delegado, Jorge Pérez de Leza.
Pero el dato que más dice sobre nuestro sector está escondido en la venta de suelo. Los 54,2 millones ingresados por ese concepto, más del triple que el año pasado, vienen impulsados por tres parcelas de uso terciario en Madrid y Mallorca. Y de los 119 millones ya comprometidos en contratos vinculantes para 2026 y 2027, el 52% es terciario y solo el 48% residencial.
Ahí está la foto completa del momento. El suelo terciario es exactamente el que persigue el sector del alojamiento temporal: hace dos semanas, AIM describía ahí «una ventana clara» pese a un marco regulatorio que considera todavía ambiguo. Metrovacesa está en los dos lados de esa ventana a la vez. Construye para sí misma 519 unidades flexibles y 585 camas de estudiante en su propio campus, y al mismo tiempo vende parcelas terciarias a quien quiera hacer lo mismo en otro sitio.
Esa doble posición es la que conviene vigilar. Una promotora residencial cotizada no cambia de negocio por moda: lo hace cuando el producto alternativo aporta visibilidad de ingresos que la vivienda en venta no da, sobre todo con la demanda residencial moderándose desde los récords del año pasado, como la propia compañía reconoce. Si el edificio flexible de Oria funciona cuando abra, la siguiente promoción de este tipo no la hará para vender el suelo, sino para quedárselo.